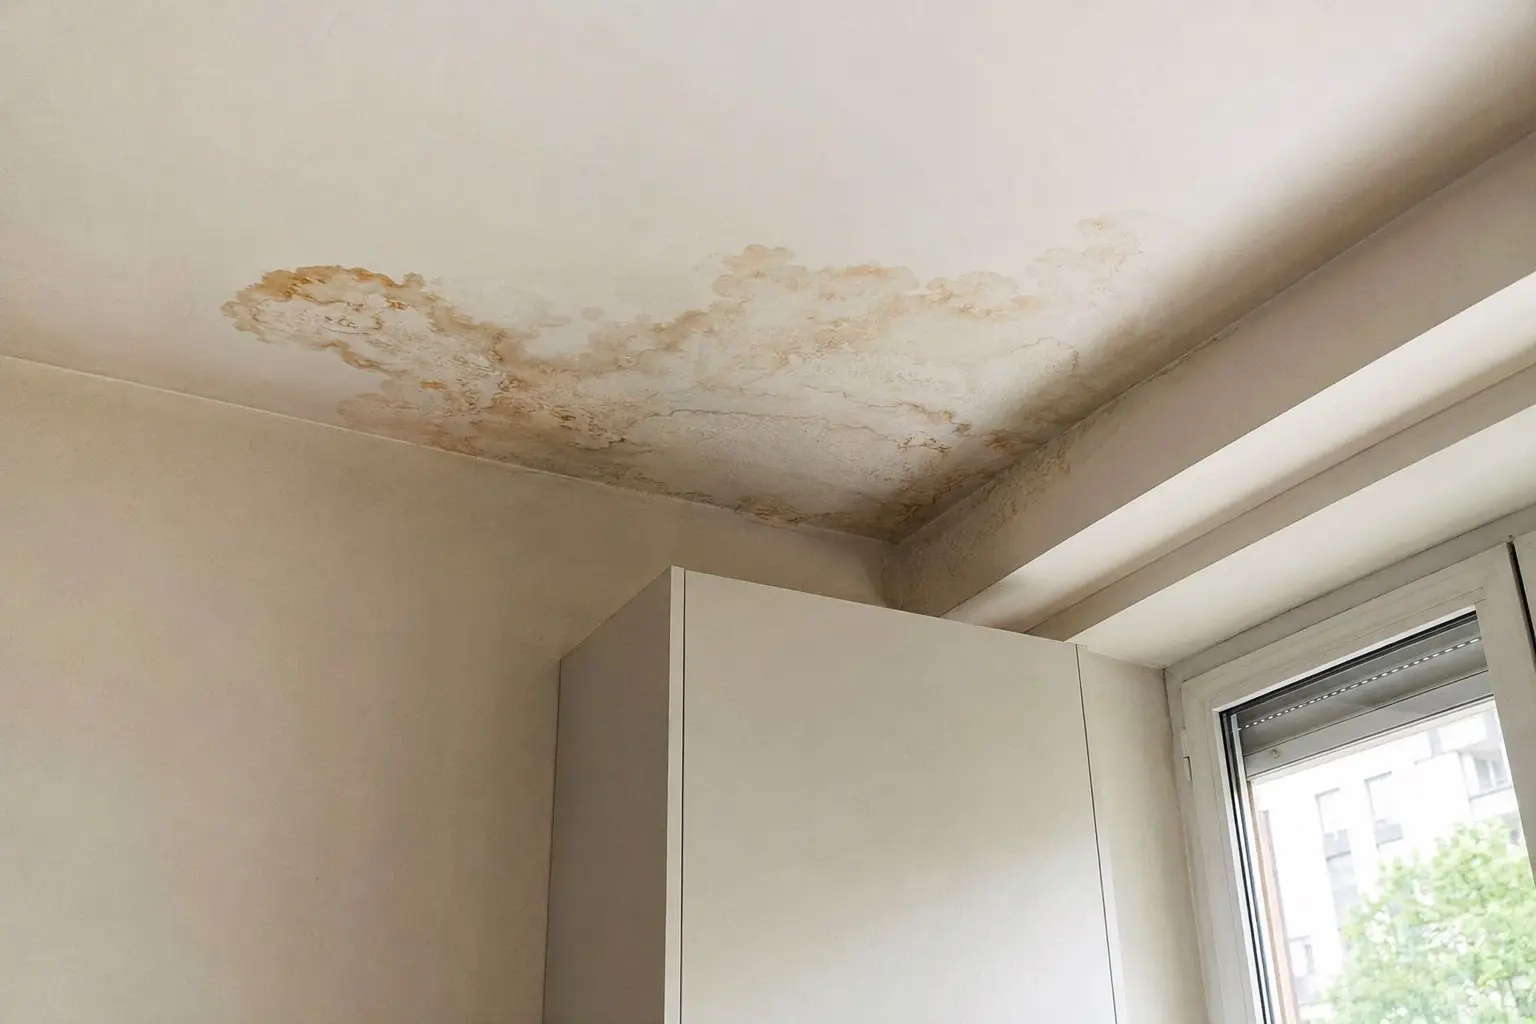
Dégât des eaux à Toulon : qui paie la peinture des murs
Un plafond de chambre qui gondole, une auréole brune qui gagne du terrain d’heure en heure. La fuite venait du logement du dessus, le voisin a coupé l’eau à 8 h. Vous appelez votre assureur, et le dossier bascule dans une phase que le contrat ne détaille pas.
Je remets en état des murs après un dégât des eaux depuis 2011, à Toulon et dans les communes autour. Je passe parfois avant l’expert, souvent après. Je vois donc les deux bouts du dossier : ce que l’assurance propose, et ce que le chantier coûte.
Je cite ici des textes publics : Code des assurances, convention entre assureurs, DTU peinture. Je ne suis ni expert d’assurance ni juriste : sur vos garanties et votre franchise, votre assureur tranche. Mon métier commence au support.
Déclarer le sinistre, et ne pas repeindre trop vite
Le Code des assurances vous laisse au minimum cinq jours ouvrés pour déclarer le sinistre. Ce délai court à compter du moment où vous découvrez le dégât, pas du jour de la fuite. Votre contrat peut prévoir plus long, jamais moins.
Pendant ce temps, agissez : éponger, bâcher, sortir les meubles, brancher un déshumidificateur. Ces mesures évitent que le sinistre s’aggrave, et ces frais entrent dans le dossier.
Évitez en revanche la remise en état définitive avant tout chiffrage. Une fois le plafond repeint, plus rien ne prouve la hauteur d’eau. Photographiez tout, avec la date visible.
Qui paie la remise en peinture de vos murs
Votre contrat multirisque habitation couvre les embellissements : peintures, papiers peints, toile de verre, revêtements que vous avez posés. Le nom de votre interlocuteur, lui, dépend de votre statut et du montant des dommages.
Les assureurs appliquent entre eux une convention appelée IRSI. Elle organise les dégâts des eaux et les incendies survenus dans un immeuble, à condition qu’au moins deux sociétés adhérentes soient en cause. En maison individuelle, ou quand vous êtes seul concerné, elle ne s’applique pas : votre assureur traite le dossier selon votre contrat. Son préambule précise qu’elle est inopposable aux assurés : elle répartit la charge entre compagnies, sans réduire vos garanties.
Dans son champ, la convention désigne un assureur gestionnaire qui pilote le dossier, local par local. La règle qui vous concerne : c’est votre assureur à vous qui prend en charge les embellissements que vous avez posés comme occupant. Le locataire qui a repeint son salon s’adresse donc à sa compagnie, pas à celle du propriétaire. Demandez par mail qui gère votre dossier et sur quelle garantie votre assureur vous place.
La convention retient aussi deux seuils, hors taxes et local par local. Jusqu’à 1 600 € HT de dommages inclus, l’assureur gestionnaire évalue les dégâts par les moyens de son choix. Au-dessus, et jusqu’à 5 000 € HT, il doit faire réaliser une expertise pour compte commun. Au-delà, le dossier sort de la convention. Ces montants, révisables, sont ceux en vigueur en 2026.
Ce que l’expert regarde quand il passe chez vous
C’est la compagnie d’assurance qui mandate l’expert qui sonne à votre porte. Pas vous. Vous pouvez faire venir un expert de votre côté, mais ses honoraires restent à votre charge, sauf garantie prévue à votre contrat.
Il vérifie d’abord la matérialité des faits et cherche d’où vient l’eau. Vient le mètre : hauteur atteinte sur le mur, surface de plafond touchée, nature du support. Sur une cloison en plaque de plâtre, l’eau monte souvent plus haut que la trace visible, et c’est là que les relevés se discutent.
Il regarde aussi l’état de vos peintures avant le sinistre. Un plafond refait il y a deux ans et un plafond jauni depuis quinze ans ne sortent pas au même montant. Le taux de vétusté se décide là, et vous avez peu à opposer sans photo d’avant.
Le chiffrage porte enfin sur la surface mouillée. Un mur sur quatre, parfois une simple bande de plafond.
Pourquoi un raccord de peinture se voit
Une peinture posée il y a huit ans n’a plus la teinte ni le brillant du pot d’origine. Le blanc a jauni, la lumière rasante fait le reste.
Sur un mur, je coupe donc d’angle à angle. Sur un plafond, je refais la totalité, aucune coupure n’existe. Sur de la toile de verre, un lé ne se raccorde pas au milieu d’un mur : la surépaisseur du joint reste visible. Quand je passe avant l’expert, je le lui dis sur place. Sinon je l’écris sur le devis.
Faites chiffrer les travaux avant d’accepter la proposition
Rien ne vous oblige à répondre le jour même à la proposition d’indemnisation. Le paiement intervient dans le délai prévu par votre contrat, souvent un mois après votre acceptation. Prenez un devis d’artisan sur la base du rapport, et comparez ligne à ligne.
Un devis de peinture après sinistre se lit poste par poste : protection des sols, dépose de la toile de verre ou du papier peint, grattage des parties cloquées, rebouchage, enduit de lissage, ponçage, primaire d’accrochage, puis les deux couches de finition. Si l’expert a chiffré un plafond sans le poste enduit de lissage, l’écart se voit tout de suite.
Un poste passe souvent à la trappe : la reprise après recherche de fuite. Dans le champ de la convention entre assureurs, la recherche de fuite comprend la remise en état des biens endommagés par les investigations : le rebouchage et la peinture de la saignée en font partie, la réparation de la canalisation non. En maison individuelle ou hors convention, tout dépend de votre contrat, qui plafonne souvent ces frais. Faites-le confirmer par écrit avant les travaux.
La vétusté, et comment en récupérer une partie sur facture
Une assurance de dommages ne doit pas vous enrichir. L’expert part de la valeur à neuf de vos peintures, retire un pourcentage lié à leur âge et à leur état, et obtient la valeur d’usage. Vous recevez ce montant en premier.
La loi ne fixe aucune grille de vétusté. Chaque assureur applique la sienne, qui vient de son contrat. Beaucoup de contrats vous rendent ensuite tout ou partie de cette vétusté, sous le nom de valeur à neuf ou de rachat de vétusté. Vous touchez cette seconde indemnité sur présentation de la facture des travaux réalisés.
Deux points à vérifier dans vos conditions générales. Le plafond d’abord : beaucoup de contrats limitent l’indemnité totale à la valeur d’usage augmentée d’un pourcentage de la valeur à neuf, souvent 25 %. D’autres raisonnent par seuil de vétusté, au-delà duquel la remise en état à l’identique n’est plus acquise. Le délai ensuite : deux ans dans beaucoup de contrats, mais vérifiez son point de départ, sinistre ou dépôt du rapport d’expertise. Demandez-le par écrit si le séchage vous impose d’attendre.
Le mur doit être sec avant que je repeigne
Un mur sec au toucher reste parfois saturé en profondeur. C’est ce mur-là qui cloque trois semaines après un chantier propre.
Le NF DTU 59.1, la règle de l’art en peinture, fixe la limite à 5 % d’humidité en masse dans le support, sur plâtre comme sur mortier et béton. La norme donne la valeur, pas la méthode. Je ne me fie donc pas à un relevé de surface : je mesure en profondeur et je recoupe avec un second point sur le mur.
Aucun texte ne donne de délai en jours. Le guide de remise en état des bâtiments après inondation du ministère de l’Écologie l’écrit ainsi : « Quelle que soit l’efficacité des moyens de séchage, il faut du temps pour bien assécher : plusieurs semaines à plusieurs mois suivant les cas. » Ce guide vise les inondations, sans commune mesure avec une chasse d’eau qui fuit. Sur un sinistre ponctuel, les délais sont plus courts, et je me fie à la mesure plutôt qu’au calendrier. Le même guide range la peinture parmi les travaux à différer : peindre trop tôt donne des cloques, des décollements et des moisissures.
Une peinture dite anti-humidité ne remplace pas le séchage : sur un support encore chargé en eau, elle se décolle comme une autre. Ces produits visent d’autres situations, remontées capillaires ou condensation chronique.
Je ne peins pas avant que la fuite soit réparée et le mur sec. Un déshumidificateur dans une pièce ventilée raccourcit l’attente. Quand j’ai un doute, je diffère la finition et je reviens mesurer. J’ai détaillé la marche à suivre dans traiter les murs après un dégât des eaux.
Dégât des eaux à Toulon : ce que le bâti et le climat changent
Un tuyau percé dans une cloison relève du dégât des eaux. Une pluie d’automne qui traverse un enduit fissuré à La Crau, non : la convention entre assureurs exclut les infiltrations par les façades et les menuiseries extérieures, comme les phénomènes de condensation. Le dossier se traite alors hors convention, selon votre contrat ou le droit commun. Cela ne veut pas dire que vous n’êtes pas indemnisé. Déclarez le sinistre dans tous les cas. Et si la tache revient sans fuite, il faut d’abord identifier l’origine de l’humidité.
Dans les immeubles anciens du centre de Toulon, une colonne d’eau commune traverse plusieurs appartements. La convention traite chaque logement séparément, avec son propre seuil de 1 600 € HT : deux voisins touchés par la même fuite suivent parfois deux chemins différents, l’un sans expert, l’autre avec. Prévenez le syndic dès le premier jour, l’assureur de l’immeuble entre alors dans le dossier.
Le climat joue sur la suite. Un appartement du Mourillon touché en juillet, fenêtres ouvertes, sèche vite. Une fuite réparée en décembre au Pradet ou à Carqueiranne, dans un logement peu ventilé, prend son temps : je reviens mesurer en février plutôt que de peindre pour rien. Dans la vieille ville de Toulon, les murs de pierre sont bien plus épais que les cloisons contemporaines, et le guide du ministère signale que le séchage y est plus long.
Conseils de l’artisan
- Photographiez vos pièces une fois par an. Le jour où un expert évalue la vétusté de votre plafond, une photo datée de 2024 vaut mieux que votre parole.
- Demandez le rapport d’expertise par écrit. Comparez les surfaces retenues et le taux de vétusté avec les lignes de votre devis.
- Gardez la facture des travaux et envoyez-la dans le délai prévu par votre contrat, sinon le rachat de vétusté ne se déclenche pas.
Refaire vos murs après un dégât des eaux à Toulon et dans le Var
Je travaille la peinture depuis 2011, sur Toulon, Hyères et toute la zone toulonnaise, en remise en état après dégât des eaux. Je chiffre poste par poste, avec les surfaces réelles, et je vous remets un devis que vous transmettez à votre assureur.
Dites-moi la date du sinistre et si un expert est déjà passé. Joignez son rapport si vous l’avez reçu : je vous dirai ce qui manque au chiffrage.
Appelez le 06 32 66 53 81 ou passez par le formulaire de contact. Déplacement et devis gratuits dans toute la zone toulonnaise.
Besoin d'un professionnel ?
Contactez-nous pour un devis gratuit et personnalisé
Demander un Devis Gratuit